Domain zaun-und-tore.de kaufen?
Wir ziehen mit dem Projekt
zaun-und-tore.de um.
Sind Sie am Kauf der Domain
zaun-und-tore.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zaun-und-tore.de kaufen?
Welchen Zaun als Sichtschutz?
Welchen Zaun als Sichtschutz? Wenn du nach einem Zaun als Sichtschutz suchst, solltest du zunächst überlegen, wie hoch und dicht der Zaun sein soll, um deine Privatsphäre zu gewährleisten. Zäune aus Holz, Metall oder Kunststoff sind beliebte Optionen für Sichtschutzzäune. Es ist auch wichtig zu beachten, ob der Zaun den örtlichen Bauvorschriften entspricht und ob er zu deinem Haus und Gartenstil passt. Letztendlich hängt die Wahl des Sichtschutzzäuns von deinen persönlichen Vorlieben, deinem Budget und den örtlichen Gegebenheiten ab. **
Wie können Holzzäune am besten witterungsbeständig gemacht werden? Oder sollen Holzzäune nur als Sichtschutz dienen?
Holzzäune können am besten witterungsbeständig gemacht werden, indem sie regelmäßig mit einer wetterfesten Holzschutzlasur oder Farbe gestrichen werden. Alternativ können auch spezielle Holzschutzmittel verwendet werden. Holzzäune können sowohl als Sichtschutz als auch zur Abgrenzung des Grundstücks dienen. **
Ähnliche Suchbegriffe für Steuerfahndung
Top-Angebote
Produkte zum Begriff Steuerfahndung:
-
Alberts® Zaunpfosten verkürzt für Maschendrahtzäune-965 mmAlberts® Zaunpfosten für Maschendrahtzäune verkürzt für die Befestigung mit Einschlag-Bodenhülsen aus witterungsbeständigen Stahlrohren mit aufgesteckter Kunststoffkappe und fest angeschraubten Spanndrahthaltern. Zu diesem Pfosten werden Streben ..10,75 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
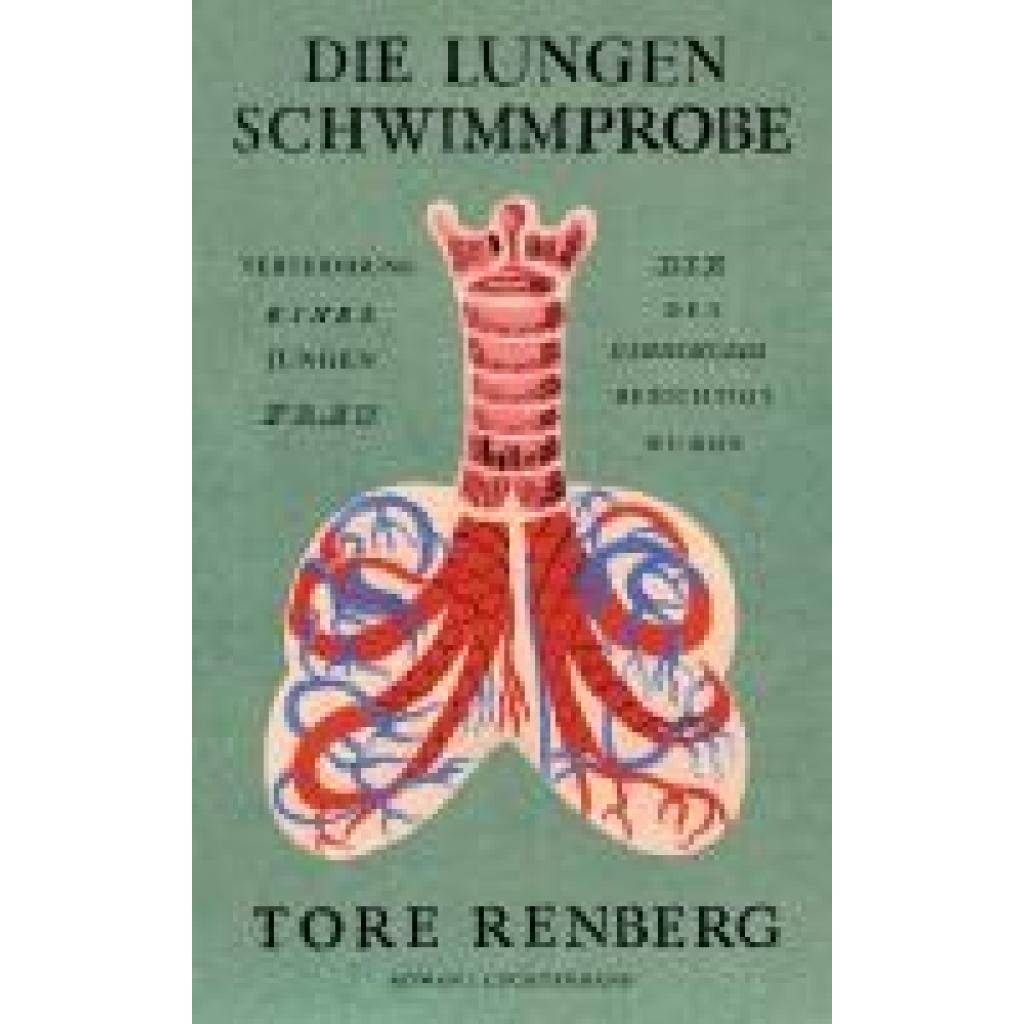
Renberg, Tore: Die LungenschwimmprobeDie Lungenschwimmprobe , Verteidigung einer jungen Frau, die des Kindsmords bezichtigt wurde - Roman , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20241023, Produktform: Leinen, Autoren: Renberg, Tore, Übersetzung: Kronenberger, Ina~Hippe, Karoline, Seitenzahl/Blattzahl: 704, Keyword: Lungen; Schwimmprobe; 2024; anna voigt; aufklärung; barock; buch; bücher; christian thomasius; historische romane; historischer roman; johannes schreyer; kindsmord; leipzig; neuerscheinung; roman; romane; weiße elster; zeitz, Fachschema: Siebzehntes Jahrhundert~Siebzehntes Jahrhundert / Roman, Erzählung, Fachkategorie: Historischer Roman, Region: Deutschland, Zeitraum: 17. Jahrhundert (1600 bis 1699 n. Chr.), Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Belletristik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Luchterhand Literaturvlg., Verlag: Luchterhand Literaturvlg., Verlag: Luchterhand, Produktverfügbarkeit: 02, Länge: 215, Breite: 135, Höhe: 46, Gewicht: 718, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zaunpfosten für Maschendrahtzäune-1150 mmAlberts® Zaunpfosten für Maschendrahtzäune aus witterungsbeständigen Stahlrohren mit aufgesteckter Kunststoffkappe und fest angeschraubten Spanndrahthaltern. Pfostenlängen Ø34 mm: 1150 mm, 1500 mm, 1750 mm, 2000 mm Pfostenlängen Ø42 mm: 2250 mm, ..9,10 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter


-
"Welche Unterlagen benötige ich, um meine Steuererklärung bei der Steuerverwaltung einzureichen?" "Was ist der Unterschied zwischen einer Steuerprüfung und einer Steuerfahndung durch die Steuerverwaltung?"
Für die Steuererklärung benötigen Sie in der Regel Einkommensnachweise, Belege für absetzbare Ausgaben und eventuell weitere Dokumente wie Kontoauszüge. Eine Steuerprüfung ist eine Überprüfung der Steuererklärung durch die Steuerverwaltung, um Unstimmigkeiten zu klären, während eine Steuerfahndung eine intensivere Untersuchung zur Aufdeckung von Steuerhinterziehung ist. **
-
Wie hoch darf ein Sichtschutz am Zaun sein?
Wie hoch ein Sichtschutz am Zaun sein darf, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem örtlichen Baurecht oder eventuellen Vereinbarungen mit Nachbarn. In der Regel darf ein Sichtschutzzaun jedoch eine Höhe von bis zu zwei Metern haben, ohne dass eine Baugenehmigung erforderlich ist. Bei höheren Zäunen ist es ratsam, sich vorab bei der örtlichen Baubehörde zu informieren, um mögliche Konflikte zu vermeiden. Es ist wichtig, die geltenden Vorschriften einzuhalten, um rechtliche Probleme zu vermeiden und ein harmonisches Nachbarschaftsverhältnis zu bewahren. **
-
Was ist bei einem Zaun-Sichtschutz noch möglich?
Bei einem Zaun-Sichtschutz sind verschiedene Optionen möglich, um die Privatsphäre zu erhöhen und unerwünschte Blicke abzuhalten. Dazu gehören beispielsweise Sichtschutzstreifen, die in den Zaun eingeflochten werden, oder auch Sichtschutzfolien, die auf den Zaun aufgebracht werden können. Alternativ können auch Pflanzen wie Hecken oder Rankgitter als natürlicher Sichtschutz dienen. **
-
Wie werden Zaunpfosten sachgerecht gesetzt, um einen stabilen Zaun zu errichten?
1. Zuerst werden die Löcher für die Zaunpfosten gegraben, in die diese dann eingesetzt werden. 2. Die Pfosten werden mit Beton oder Kies fest im Boden verankert, um Stabilität zu gewährleisten. 3. Abschließend werden die Zaunpfosten ausgerichtet und mit Hilfe von Wasserwaage und Richtschnur gerade positioniert. **

Wie viele Zaunpfosten werden üblicherweise benötigt, um einen Zaun zu errichten?
Die Anzahl der Zaunpfosten hängt von der Länge des Zauns ab. In der Regel werden alle 2-3 Meter ein Zaunpfosten benötigt. Für einen 10 Meter langen Zaun werden also etwa 4-5 Zaunpfosten benötigt. **
Wie werden Zaunpfosten korrekt installiert, um einen stabilen und langlebigen Zaun zu gewährleisten?
1. Stellen Sie sicher, dass die Pfosten tief genug in den Boden eingegraben sind, um Stabilität zu gewährleisten. 2. Verwenden Sie hochwertiges Betonfundament, um die Pfosten fest zu verankern. 3. Achten Sie darauf, dass die Pfosten in regelmäßigen Abständen und in einer geraden Linie installiert werden, um einen langlebigen Zaun zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Steuerfahndung:
-
Zaunpfosten für Maschendrahtzäune-1500 mmAlberts® Zaunpfosten für Maschendrahtzäune aus witterungsbeständigen Stahlrohren mit aufgesteckter Kunststoffkappe und fest angeschraubten Spanndrahthaltern. Pfostenlängen Ø34 mm: 1150 mm, 1500 mm, 1750 mm, 2000 mm Pfostenlängen Ø42 mm: 2250 mm, ..10,07 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
Zaunpfosten Eiche – 9 × 9 × 110 cm, naturbelassen & gehobelt, mit Bischofsmütze, langlebig, für Garten-, Sichtschutz- & HolzzäuneZaunpfosten aus Eiche mit dem Maß 9 x 9 x 100 cm, äußerst widerstandsfähige und witterungsbeständige Zaunpfosten, die allseitig gehobelt sind und mit einer Kehlfräsung als Zierelement versehen sind. Die Zaunpfosten aus Eiche passen hervorragend zun unseren Eichenzäunen.34,95 €*Versand: 9,95 €Sichere Weiterleitung zum Anbieter
-
Alberts® Zaunpfosten verkürzt für Maschendrahtzäune-965 mmAlberts® Zaunpfosten für Maschendrahtzäune verkürzt für die Befestigung mit Einschlag-Bodenhülsen aus witterungsbeständigen Stahlrohren mit aufgesteckter Kunststoffkappe und fest angeschraubten Spanndrahthaltern. Zu diesem Pfosten werden Streben ..10,75 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welchen Zaun als Sichtschutz?
Welchen Zaun als Sichtschutz? Wenn du nach einem Zaun als Sichtschutz suchst, solltest du zunächst überlegen, wie hoch und dicht der Zaun sein soll, um deine Privatsphäre zu gewährleisten. Zäune aus Holz, Metall oder Kunststoff sind beliebte Optionen für Sichtschutzzäune. Es ist auch wichtig zu beachten, ob der Zaun den örtlichen Bauvorschriften entspricht und ob er zu deinem Haus und Gartenstil passt. Letztendlich hängt die Wahl des Sichtschutzzäuns von deinen persönlichen Vorlieben, deinem Budget und den örtlichen Gegebenheiten ab. **
-
Wie können Holzzäune am besten witterungsbeständig gemacht werden? Oder sollen Holzzäune nur als Sichtschutz dienen?
Holzzäune können am besten witterungsbeständig gemacht werden, indem sie regelmäßig mit einer wetterfesten Holzschutzlasur oder Farbe gestrichen werden. Alternativ können auch spezielle Holzschutzmittel verwendet werden. Holzzäune können sowohl als Sichtschutz als auch zur Abgrenzung des Grundstücks dienen. **
-
"Welche Unterlagen benötige ich, um meine Steuererklärung bei der Steuerverwaltung einzureichen?" "Was ist der Unterschied zwischen einer Steuerprüfung und einer Steuerfahndung durch die Steuerverwaltung?"
Für die Steuererklärung benötigen Sie in der Regel Einkommensnachweise, Belege für absetzbare Ausgaben und eventuell weitere Dokumente wie Kontoauszüge. Eine Steuerprüfung ist eine Überprüfung der Steuererklärung durch die Steuerverwaltung, um Unstimmigkeiten zu klären, während eine Steuerfahndung eine intensivere Untersuchung zur Aufdeckung von Steuerhinterziehung ist. **
-
Wie hoch darf ein Sichtschutz am Zaun sein?
Wie hoch ein Sichtschutz am Zaun sein darf, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem örtlichen Baurecht oder eventuellen Vereinbarungen mit Nachbarn. In der Regel darf ein Sichtschutzzaun jedoch eine Höhe von bis zu zwei Metern haben, ohne dass eine Baugenehmigung erforderlich ist. Bei höheren Zäunen ist es ratsam, sich vorab bei der örtlichen Baubehörde zu informieren, um mögliche Konflikte zu vermeiden. Es ist wichtig, die geltenden Vorschriften einzuhalten, um rechtliche Probleme zu vermeiden und ein harmonisches Nachbarschaftsverhältnis zu bewahren. **
Ähnliche Suchbegriffe für Steuerfahndung
-
Renberg, Tore: Die LungenschwimmprobeDie Lungenschwimmprobe , Verteidigung einer jungen Frau, die des Kindsmords bezichtigt wurde - Roman , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20241023, Produktform: Leinen, Autoren: Renberg, Tore, Übersetzung: Kronenberger, Ina~Hippe, Karoline, Seitenzahl/Blattzahl: 704, Keyword: Lungen; Schwimmprobe; 2024; anna voigt; aufklärung; barock; buch; bücher; christian thomasius; historische romane; historischer roman; johannes schreyer; kindsmord; leipzig; neuerscheinung; roman; romane; weiße elster; zeitz, Fachschema: Siebzehntes Jahrhundert~Siebzehntes Jahrhundert / Roman, Erzählung, Fachkategorie: Historischer Roman, Region: Deutschland, Zeitraum: 17. Jahrhundert (1600 bis 1699 n. Chr.), Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Belletristik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Luchterhand Literaturvlg., Verlag: Luchterhand Literaturvlg., Verlag: Luchterhand, Produktverfügbarkeit: 02, Länge: 215, Breite: 135, Höhe: 46, Gewicht: 718, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zaunpfosten für Maschendrahtzäune-1150 mmAlberts® Zaunpfosten für Maschendrahtzäune aus witterungsbeständigen Stahlrohren mit aufgesteckter Kunststoffkappe und fest angeschraubten Spanndrahthaltern. Pfostenlängen Ø34 mm: 1150 mm, 1500 mm, 1750 mm, 2000 mm Pfostenlängen Ø42 mm: 2250 mm, ..9,10 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
Zaunpfosten für Maschendrahtzäune-2000 mmAlberts® Zaunpfosten für Maschendrahtzäune aus witterungsbeständigen Stahlrohren mit aufgesteckter Kunststoffkappe und fest angeschraubten Spanndrahthaltern. Pfostenlängen Ø34 mm: 1150 mm, 1500 mm, 1750 mm, 2000 mm Pfostenlängen Ø42 mm: 2250 mm, ..12,42 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
Alberts® Zaunpfosten für Maschendrahtzäune Grün 2250 mmAlberts® Zaunpfosten für Maschendrahtzäune aus witterungsbeständigen Stahlrohren mit aufgesteckter Kunststoffkappe und fest angeschraubten Spanndrahthaltern. Pfostenlängen Ø34 mm: 1150 mm, 1500 mm, 1750 mm, 2000 mm Pfostenlängen Ø42 mm: 2250 mm, ..25,67 €*Versand: 69,00 €Sichere Weiterleitung zum Anbieter
-
Was ist bei einem Zaun-Sichtschutz noch möglich?
Bei einem Zaun-Sichtschutz sind verschiedene Optionen möglich, um die Privatsphäre zu erhöhen und unerwünschte Blicke abzuhalten. Dazu gehören beispielsweise Sichtschutzstreifen, die in den Zaun eingeflochten werden, oder auch Sichtschutzfolien, die auf den Zaun aufgebracht werden können. Alternativ können auch Pflanzen wie Hecken oder Rankgitter als natürlicher Sichtschutz dienen. **
-
Wie werden Zaunpfosten sachgerecht gesetzt, um einen stabilen Zaun zu errichten?
1. Zuerst werden die Löcher für die Zaunpfosten gegraben, in die diese dann eingesetzt werden. 2. Die Pfosten werden mit Beton oder Kies fest im Boden verankert, um Stabilität zu gewährleisten. 3. Abschließend werden die Zaunpfosten ausgerichtet und mit Hilfe von Wasserwaage und Richtschnur gerade positioniert. **
-
Wie viele Zaunpfosten werden üblicherweise benötigt, um einen Zaun zu errichten?
Die Anzahl der Zaunpfosten hängt von der Länge des Zauns ab. In der Regel werden alle 2-3 Meter ein Zaunpfosten benötigt. Für einen 10 Meter langen Zaun werden also etwa 4-5 Zaunpfosten benötigt. **
-
Wie werden Zaunpfosten korrekt installiert, um einen stabilen und langlebigen Zaun zu gewährleisten?
1. Stellen Sie sicher, dass die Pfosten tief genug in den Boden eingegraben sind, um Stabilität zu gewährleisten. 2. Verwenden Sie hochwertiges Betonfundament, um die Pfosten fest zu verankern. 3. Achten Sie darauf, dass die Pfosten in regelmäßigen Abständen und in einer geraden Linie installiert werden, um einen langlebigen Zaun zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.